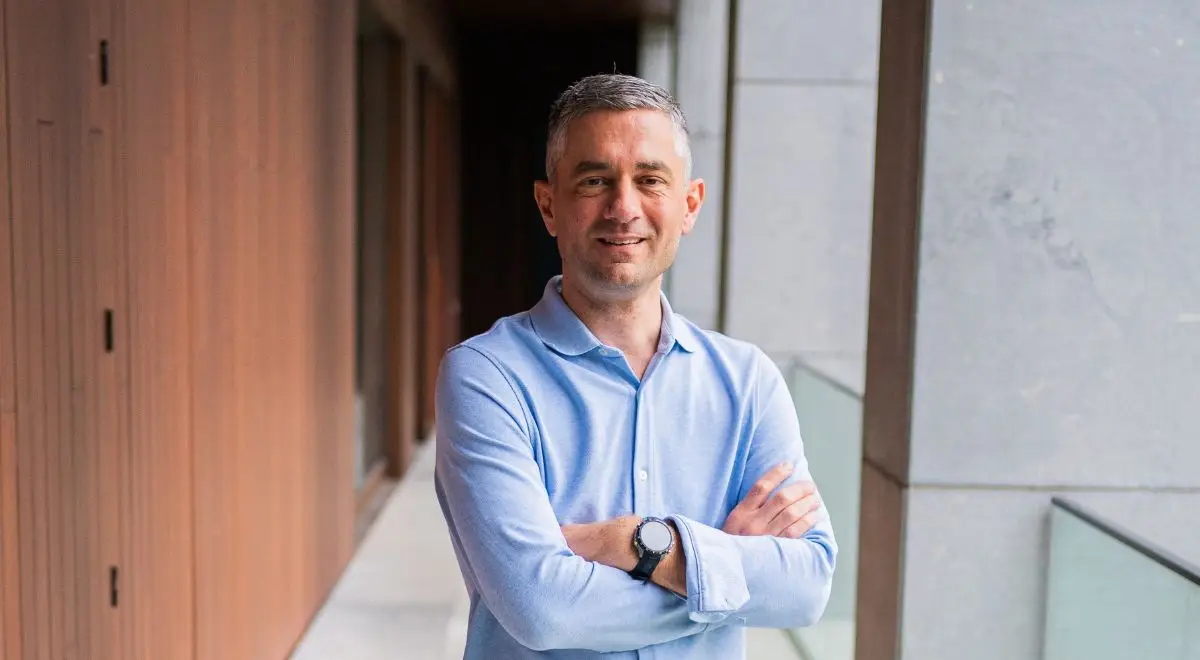
Begin 2026 schoot in ons land e-invoicing via Peppol uit de startblokken. Volgens Philippe Kimpe, oprichter van Peppol-platform Lucy en vandaag actief binnen de Visma-groep, is dit nog maar het begin. De volgende stap is e-reporting, waarbij transactiedata veel dichter op de realiteit aan de overheid worden gerapporteerd. Dat verandert niet alleen software, maar ook de rol van ondernemers, leveranciers en accountants. AccountancyVandaag sprak met Philippe over deze boeiende ontwikkelingen.
Philippe, hoe kijk je terug op de invoering van e-invoicing en Peppol in België?
Philippe Kimpe: “Ik vind dat ons land dat bijzonder goed heeft aangepakt. Natuurlijk waren er bij de start opstartproblemen, waarvoor een tolerantieperiode tot eind maart 2026 werd voorzien voor wie nog niet vóór 1 januari 2026 aangesloten was. Maar we hebben geen massale uitval gezien. Ik ken geen bedrijven die gedurende langere tijd helemaal niet konden factureren. Bovendien is de markt zeer snel op Peppol aangesloten, ondanks het grote aantal softwareoplossingen.”
De cijfers illustreren volgens Philippe hoe snel de omschakeling is gegaan. “Vandaag verloopt ongeveer 83 procent van de inkomende factuurflow via Peppol. Minder dan 3 procent komt nog via e-mail binnen. Het resterende volume bestaat vooral uit documenten die manueel via portalen worden opgeladen. E-mail is dus niet langer het dominante facturatiekanaal, en dat kunnen we alleen maar toejuichen.”
Ook belangrijk is dat Peppol ondernemers heeft bereikt die daar niet noodzakelijk bewust voor kozen. “Zelfstandigen en kleine ondernemingen die vroeger met Word of Excel werkten, zijn door de verplichting in een digitale facturatiestroom terechtgekomen. Dat heeft hun mindset veranderd en de digitalisering in onze sector in een stroomversnelling gebracht.”
Zie je e-invoicing als eindpunt?
“Absoluut niet. Ik zie e-reporting als de volgende grote stap. De infrastructuur die voor Peppol is opgebouwd, vormt daarvoor de basis. Bij e-reporting wordt relevante informatie uit facturen veel dichter bij de transactie aan de overheid gerapporteerd. Het gaat daarbij niet om het doorsturen van een volledige factuur, maar wel om relevante factuurlijnen en btw-gegevens. De rapportering gebeurt dus veel dichter bij de transactie dan de klassieke boekhouding.”
“Dat zal de manier veranderen waarop we naar compliance kijken. Vandaag denken we vaak: er is een transactie, daarna komt de factuur, vervolgens wordt die geboekt en uiteindelijk volgt de fiscale rapportering. In de toekomst zal compliance steeds verder naar voren schuiven: van de oorspronkelijke transactie naar de factuur en vrijwel onmiddellijk naar de rapportering.”
Wordt boekhouden dan overbodig?
“Neen, want e-reporting bepaalt bijvoorbeeld niet hoe een aankoop boekhoudkundig moet worden verwerkt; of het om een investering of handelsgoed gaat, welk btw-aftrekpercentage van toepassing is of wat het uiteindelijke btw-saldo is. Daarvoor blijft de boekhoudkundige context noodzakelijk en het werk van de accountant zeer waardevol.”
Wat betekent die evolutie concreet voor ondernemers?
“Voor de modale ondernemer zou eigenlijk zo weinig mogelijk moeten veranderen. Als de software goed werkt, moet e-reporting grotendeels op de achtergrond verlopen. Maar transparantie blijft belangrijk. De gebruiker moet kunnen zien welke gegevens werden doorgestuurd, wanneer dat gebeurde en over welke transacties het ging.”
“Voor accountants wordt die historiek nog belangrijker. Zeker wanneer een onderneming van softwareleverancier of accountant verandert, moet duidelijk zijn welke facturen ontvangen en gerapporteerd werden en waar eventuele hiaten zitten. Softwarekeuze gaat daarom niet meer alleen over functionaliteit of prijs. Continuïteit, beveiliging, compliance en de kwaliteit van het access point worden strategische criteria.”
Waar zitten volgens jou vandaag nog de grootste knelpunten?
“De technologie op zich werkt goed. Het probleem zit vaak in de processen en de gegevenskwaliteit. Denk bijvoorbeeld aan purchase-ordergegevens. Als een PO-nummer niet in het juiste veld staat, maar ergens als vrije tekst wordt meegestuurd, kan dat tot problemen leiden bij de matching.”
“Ik denk ook aan de impact van uitzonderingen waar software en processen nog tekortschieten. Neem bijvoorbeeld een eenvoudige situatie met een cadeaubon: wanneer een deel van een aankoop al betaald is, moet de factuur dat correct weerspiegelen. Dat kan gevolgen hebben voor de btw-behandeling en zelfs een creditnota noodzakelijk maken.”
“Naarmate transactiedata rechtstreeks worden gerapporteerd, worden dergelijke fouten belangrijker. De uitdaging verschuift van factuurverwerking naar correcte transactieregistratie.”
Wat betekent dat voor accountantskantoren?
“De accountant zal niet langer uitsluitend de verwerker van historische cijfers zijn. Hij wordt steeds meer een compliance shield: iemand die zekerheid biedt dat administratieve en fiscale processen correct verlopen. Dat betekent dat de toegevoegde waarde van het beroep niet alleen in het boeken van facturen zit, maar ook in correcte btw-codering, betrouwbare software, rapportering, bewaarplichten, controleerbaarheid en continuïteit.”
“Nieuwe technologische tools creëren bovendien nieuwe dienstverlening. Als accountant kun je bijvoorbeeld een grotere rol opnemen bij het correct structureren van verkoopfacturen. Denk aan btw-codes, vrijstellingen, verleggingen en bijzondere transacties. De grens tussen operationele dienstverlening en advies wordt daardoor minder scherp. Met andere woorden: in plaats van achteraf fouten te corrigeren, kunnen accountants mee bewaken dat een factuur vóór verzending 100% correct is.”
Welke competenties worden dan belangrijker?
“Data, automatisering, processen en software worden steeds belangrijker. Een kantoor heeft nog altijd accountancykennis nodig, maar pure boekhoudkundige expertise volstaat niet meer. Ik zie een evolutie naar een dubbele structuur: een geautomatiseerde “fabriek” die de verwerking en boeking verzorgt, gecombineerd met een dossierbeheerder of accountmanager die de klant kent en de juiste experts inschakelt.”
“Als een accountantskantoor drie nieuwe medewerkers zou kunnen aannemen, zou ik hypothetisch twee profielen voor automatisering en één voor data zoeken. Dat zegt iets over de richting waarin het beroep evolueert. AI zal daarbij ondersteunen, maar vakkennis niet vervangen: als je de onderliggende processen niet begrijpt, kan je ook de output van AI niet betrouwbaar beoordelen. Je moet dus weten wanneer een antwoord klopt en wanneer niet. Human in the loop blijft een te hanteren maatstaf.”
Kan e-reporting ook onverwachte gevolgen hebben?
“Zeker en vast. Ik verwacht bijvoorbeeld niet noodzakelijk minder facturen. Mogelijk komen er juist meer. Stel dat een loodgieter 50 buizen bestelt, maar er eerst 48 ontvangt. Vandaag kan hij één factuur voor 50 krijgen en later de resterende twee buizen ophalen. In een strikter transactioneel model kunnen die 48 en 2 afzonderlijk worden gefactureerd. Ook het aantal creditnota’s kan toenemen wanneer transacties achteraf moeten worden gecorrigeerd. De administratie wordt daardoor niet simpelweg kleiner. Ze wordt vooral meer transactioneel.”
Wat is volgens jou uiteindelijk de grootste verandering?
“Dat we evolueren naar een financieel ecosysteem waarin transactie, factuur, boeking, btw-rapportering en uiteindelijk mogelijk ook betalingen veel sterker met elkaar verbonden zijn.
In Frankrijk bijvoorbeeld wordt naast e-invoicing en e-reporting ook e-payment verder ontwikkeld. Ook op Europees niveau verwacht ik een toenemende harmonisering, met onder meer ViDA en mogelijke SAF-T-rapportering. De richting is duidelijk: compliance komt steeds dichter bij het moment waarop de transactie ontstaat.”
“Voor accountantskantoren biedt dat mooie kansen voor de toekomst. Want kantoren die tijdig investeren in automatisering, data, gespecialiseerde btw-kennis en klantbegeleiding, kunnen hun dienstverlening uitbreiden. De accountant verdwijnt dus niet uit beeld. Integendeel: zijn rol verschuift van achteraf verwerken naar vooraf bewaken, interpreteren en adviseren.”