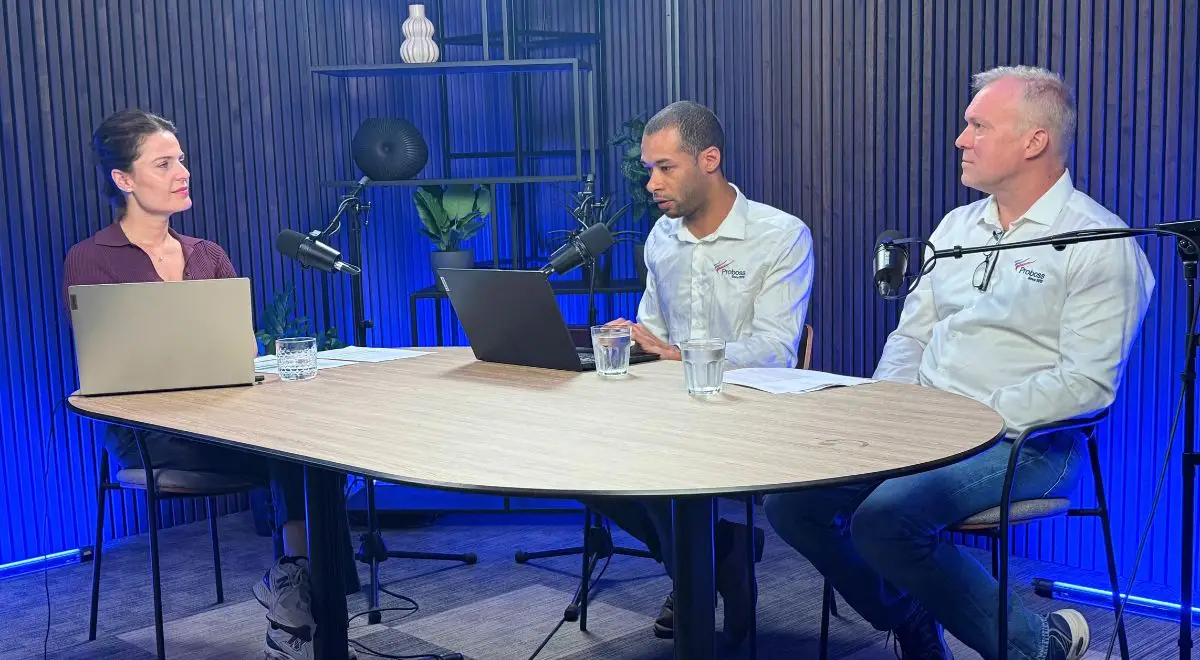
Voor bedrijfsleiders kan een aandelenoptieplan een alternatief vormen voor de meer klassieke verloningsvormen. Maar het fiscale voordeel staat niet op zichzelf. Tijdens een webinar van AccountancyVandaag (29 september 2029, gemodereerd door Dorien Leyers) benadrukten Toon Swevers, Legal Director, en Jonah Okpala, Senior Advisor bij Proboss, dat een aandelenoptieplan deel moet uitmaken van een onderbouwd verloningsbeleid, met een duidelijke motivatie en correcte opvolging door de accountant.
Alternatief voor klassieke verloning
“Een aandelenoptieplan is een verloningsvorm die het salaris aanvult”, legt Jonah Okpala uit. Volgens hem kan een bestuurder daarmee een bonus ontvangen in de vorm van aandelenopties, als alternatief voor een klassieke salarisverhoging, dividend of liquidatiereserve.
Een belangrijk verschil is volgens Okpala de relatief korte looptijd. “Al na één jaar kan het plan worden afgewikkeld.” Bovendien moet de bestuurder bij de toekenning van de opties geen financiële transactie uitvoeren.
Proboss vertrekt bij de simulatie van het referentiesalaris toegekend in het voorgaande kalenderjaar. “We gebruiken bijvoorbeeld 45.000 euro als referentiesalaris om te bekijken wat we maximaal fiscaal kunnen optimaliseren. Op basis daarvan kan bijvoorbeeld een bonus in opties worden toegekend van ongeveer 42.000 euro.”
De loongegevens komen van de accountant. Daarna bezorgt Proboss een simulatie aan zowel de accountant als de bestuurder.
Accountant blijft cruciaal
Bij de toekenning van de opties gebeurt volgens Proboss geen financiële transactie. Wel moet rekening worden gehouden met het voordeel van alle aard. “Wij bezorgen de accountant het exacte bedrag van het voordeel van alle aard. Die stuurt het vervolgens door naar het sociaal secretariaat, waarna het op de loonfiche wordt opgenomen”, vertelt Okpala.
Ook de verdere opvolging wil Proboss voor accountants overzichtelijk maken. Via Proboss Connect krijgen zij een overzicht van lopende aandelenoptieplannen, actiepunten en relevante informatie. “Je kunt per plan inzoomen op de details en de stand van zaken opvolgen”, zegt Okpala. Volgens hem kan die informatie ook aanleiding geven tot proactieve gesprekken met klanten.
Geen bonus zonder onderbouwing
Toon Swevers benadrukt dat een aandelenoptieplan niet los mag worden gezien van het bredere verloningsbeleid. “Wij beschouwen aandelenopties als een bonus die bovenop het normale salaris komt.”
Die bonus moet volgens Swevers gekoppeld zijn aan werkelijke prestaties van de bestuurder. “Een bonus moet een vergoeding zijn voor geleverde prestaties van een bestuurder aan de vennootschap. Dat moet je kunnen aantonen om fiscaal aftrekbaar te kunnen zijn.”
Daarom is een duidelijke bezoldigingspolitiek belangrijk, net als de bevestiging ervan in de notulen van de algemene vergadering. Ook de timing speelt een rol: de bestuurder moet volgens Proboss prestaties leveren vanaf het jaar voorafgaand aan de toekenning tot aan de afwikkeling van het aandelenoptieplan.
Basisloon blijft belangrijk
Een loon verlagen om vervolgens een bonus via aandelenopties toe te kennen, is volgens Swevers niet de bedoeling. “Als je het loon toch verlaagt om niet-fiscale redenen, moet je dit duidelijk schriftelijk motiveren.” Een basisloon blijft noodzakelijk, en opties mogen niet toegekend worden ter vervanging van basisloon.
Fiscale spelregels veranderen
Ook recente fiscale wijzigingen beïnvloeden de context. Swevers verwijst onder meer naar de meerwaardebelasting die in april 2026 werd gestemd en naar de verhoging van de roerende voorheffing op VVPR-dividenden en liquidatiereserves van 15 naar 18 procent sinds 1 juli 2026.
Daarnaast wijst hij op de inperking van forfaitaire loonvoordelen en de verhoging van de vermelde minimumbezoldiging van 45.000 naar 51.000 euro.
Voor de accountant betekent dit vooral dat een aandelenoptieplan een dossier is dat fiscale optimalisatie koppelt aan een correcte onderbouwing en opvolging.